Los impuestos extinción de condominio suelen generar dudas porque esta operación no funciona exactamente igual que una compraventa de vivienda o de una parte indivisa. La respuesta directa es que, en términos generales, una extinción de condominio documentada ante notario suele tributar por AJD y no por ITP cuando sirve para disolver una copropiedad y adjudicar el bien a uno de los titulares. Aun así, cada caso debe revisarse con un abogado o asesor fiscal antes de firmar.
¿Por qué tributa por AJD y no por ITP?
La extinción de condominio no se plantea como una compraventa ordinaria, sino como una forma de poner fin a una comunidad de bienes. En una compraventa, una persona transmite una propiedad o una cuota a otra a cambio de un precio. En una extinción, el objetivo principal es deshacer una titularidad compartida y adjudicar el inmueble de forma ordenada.
De forma autónoma, la extinción de condominio puede definirse como la operación por la que varios copropietarios dejan de compartir un bien y uno de ellos se lo adjudica, compensando al resto si corresponde. Por eso, la fiscalidad extinción condominio se analiza de manera distinta a la venta de una parte de vivienda. No se trata solo de cambiar nombres, sino de cerrar una situación de copropiedad.
El AJD extinción de condominio suele aparecer porque la operación se formaliza en escritura pública y puede inscribirse en el Registro de la Propiedad. Se puede obtener más información en el BOE, donde se recoge la normativa general del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados. Este contenido es informativo y no constituye asesoramiento jurídico ni fiscal.
¿Cómo se calcula el AJD en una extinción de condominio?
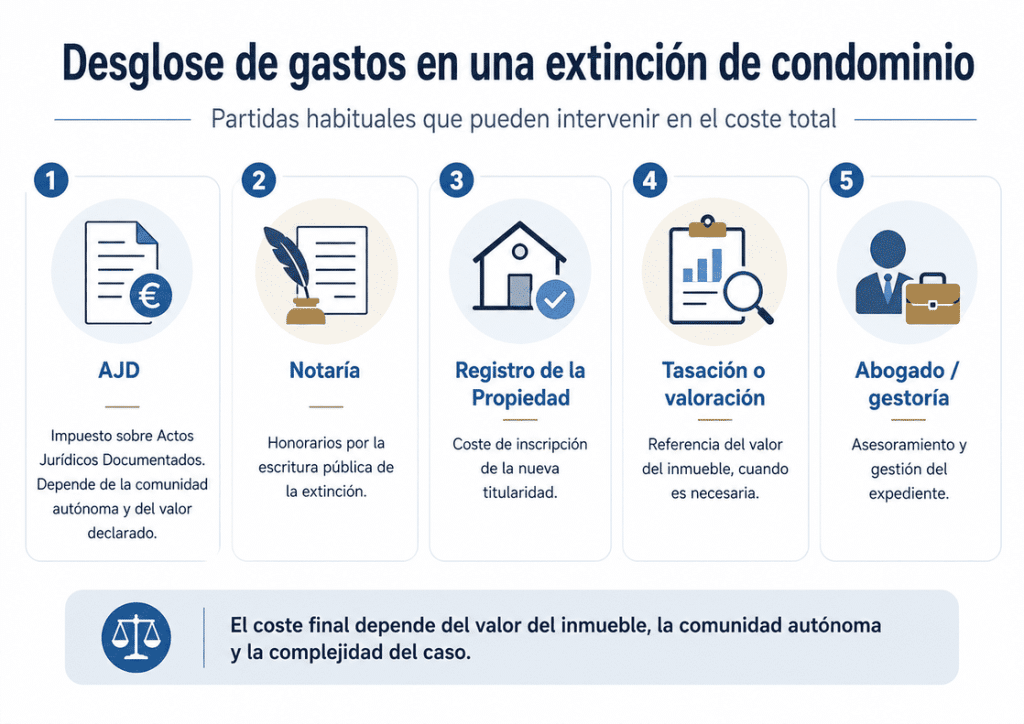
El AJD se calcula teniendo en cuenta el valor declarado en la operación y el tipo aplicable en la comunidad autónoma correspondiente. No existe una cifra única para todos los casos, porque la regulación autonómica puede variar. Por eso, cuando se habla de impuestos extinción de condominio, conviene evitar respuestas cerradas sin conocer la ubicación del inmueble y el valor tomado como referencia.
En la práctica, el cálculo puede depender del valor del inmueble, de la participación que se adjudica y de cómo se documenta la operación. También pueden influir cargas, hipoteca, compensaciones o circunstancias previas de la copropiedad. Para profundizar en los costes generales, puede revisar el artículo cuánto cuesta una extinción de condominio.
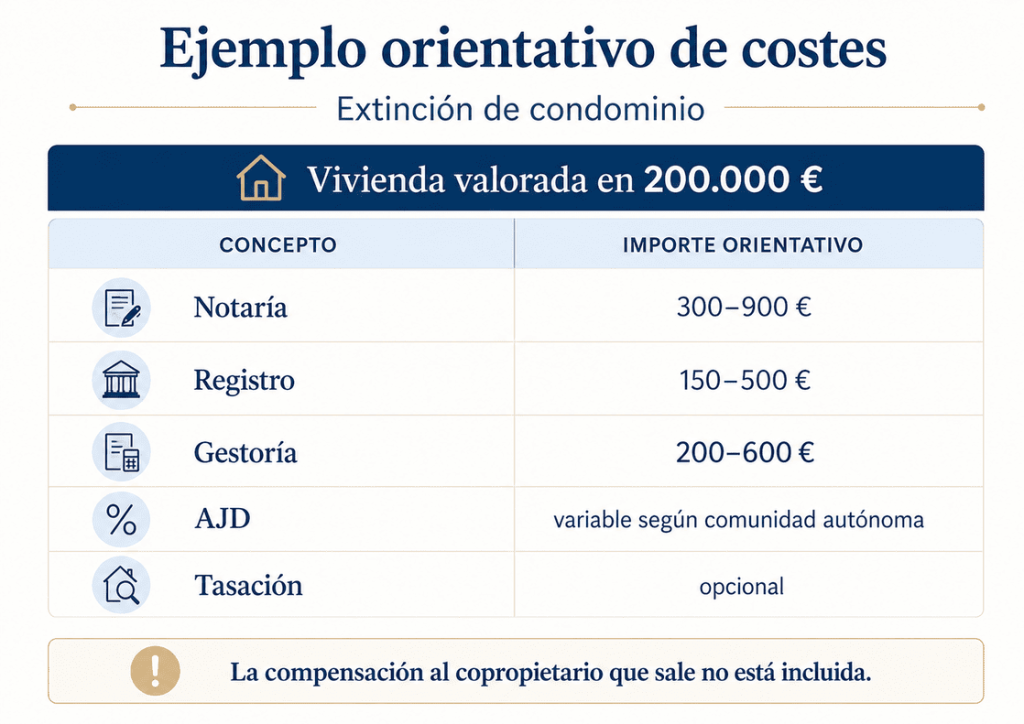
Lo importante es no confundir el AJD con otros gastos de la operación. Notaría, Registro de la Propiedad, asesoramiento, gestoría o valoración no son el mismo concepto fiscal. Forman parte del coste total, pero no sustituyen al análisis tributario.
¿Qué ocurre con la plusvalía municipal en una extinción de condominio?
La plusvalía extinción de condominio es una de las cuestiones que más dudas provoca, porque depende de si existe o no una transmisión fiscalmente relevante del terreno urbano. En términos generales, la plusvalía municipal se relaciona con el incremento de valor de los terrenos urbanos cuando se transmite la propiedad o determinados derechos. Sin embargo, en una extinción de condominio puede haber matices que deben revisarse caso por caso.
No siempre debe tratarse igual una disolución de comunidad que una compraventa pura. Si la operación se limita a concretar derechos previos entre copropietarios, el análisis puede ser distinto al de una venta a un tercero. Aun así, si existen excesos de adjudicación, compensaciones complejas o situaciones no equilibradas, conviene extremar la prudencia.
Por eso, los impuestos extinción de condominio deben revisarse antes de firmar la escritura. La situación del inmueble, su valor, la fecha de adquisición, el ayuntamiento y la forma de adjudicación pueden influir en la interpretación fiscal. Lo recomendable es consultar con un abogado o asesor especializado.
¿Qué ventaja fiscal puede tener frente a una compraventa?
La principal ventaja fiscal frente a una compraventa es que la extinción puede evitar la tributación típica de una transmisión patrimonial onerosa cuando realmente se está disolviendo una copropiedad. En una compraventa de cuota, una persona vende su parte y otra la compra. En cambio, en la extinción, se reorganiza la titularidad para que la vivienda deje de estar compartida.
Esta diferencia puede hacer que la carga fiscal sea más favorable en determinados casos, especialmente si existe acuerdo entre copropietarios. No obstante, no debe presentarse como una ventaja automática ni universal. La fiscalidad extinción condominio depende del caso concreto, de la documentación y del modo en que se formalice la adjudicación.
Cuando no hay acuerdo o no es viable que uno de los titulares se quede con la vivienda, pueden valorarse otras alternativas. En ese contexto, puede revisarse vender proindiviso para explicar otra vía posible. También puede ver más información en la home de Vender Mi Proindiviso.
Preguntas frecuentes sobre impuestos en una extinción de condominio
Los impuestos extinción de condominio suelen relacionarse con AJD y, según el caso, con la posible plusvalía municipal. La situación concreta debe revisarse antes de firmar.
En términos generales, cuando se trata de disolver una copropiedad y no de vender una parte como compraventa ordinaria, suele tributar por AJD y no por ITP. Puede haber matices.
No siempre puede afirmarse de forma automática. La plusvalía extinción de condominio depende de la naturaleza de la operación y del criterio aplicable al caso concreto.
Normalmente lo asume quien se adjudica el inmueble, aunque conviene pactarlo y revisarlo con asesoramiento profesional. La escritura debe reflejar la operación correctamente.
Sí, es recomendable consultar a un abogado o asesor fiscal antes de firmar, especialmente si hay hipoteca, herencia, compensaciones o dudas sobre la plusvalía.