La extinción de condominio con hipoteca permite reorganizar la propiedad de una vivienda compartida, pero no elimina automáticamente la responsabilidad frente al banco. La respuesta directa es clara: aunque uno de los copropietarios deje de ser dueño del inmueble, puede seguir figurando como deudor hipotecario si la entidad financiera no acepta modificar el préstamo. Este contenido es informativo y no sustituye el asesoramiento jurídico de un abogado.
¿Qué pasa con la hipoteca en una extinción de condominio?
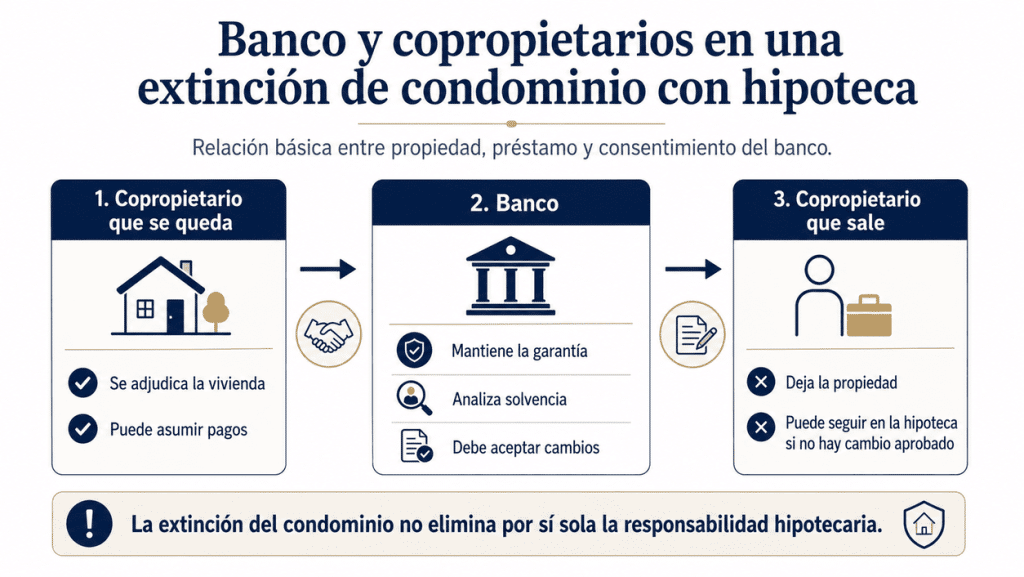
En una extinción de condominio con hipoteca, una cosa es la titularidad de la vivienda y otra distinta es la responsabilidad del préstamo. La extinción puede hacer que una persona se quede con el inmueble y compense al resto, pero la deuda hipotecaria sigue dependiendo de lo pactado con el banco. Por eso, no basta con firmar la extinción si también se quiere quitar a alguien de la hipoteca.
De forma autónoma, una hipoteca es una garantía vinculada a un inmueble que asegura el cumplimiento de una obligación económica. En una vivienda compartida, esa garantía puede convivir con varios titulares y varios deudores. Para ampliar el concepto general, puede informarse sobre hipoteca.
La extinción de condominio e hipoteca suele generar dudas porque muchas personas creen que salir de la propiedad implica salir también del préstamo. Sin embargo, el banco puede seguir considerando responsable a quien firmó la hipoteca si no acepta expresamente su salida. Esta diferencia es clave para evitar malentendidos antes de firmar.
¿Cuál es el papel del banco?
El banco tiene un papel central cuando se quiere quitar a alguien de la hipoteca tras una extinción de condominio. La entidad debe analizar si la persona que se queda con la vivienda puede asumir sola la deuda o si necesita nuevas condiciones. Sin esa aceptación, el cambio de propiedad puede no coincidir con el cambio de responsabilidad hipotecaria.
La entidad financiera no está obligada a liberar automáticamente a uno de los deudores solo porque los copropietarios hayan llegado a un acuerdo entre ellos. El banco revisa solvencia, riesgo, ingresos, garantías y situación del préstamo. Por eso, la extinción de condominio con hipoteca debe plantearse con una visión jurídica y financiera al mismo tiempo.
Antes de avanzar, conviene comparar esta alternativa con otras opciones relacionadas con la copropiedad. Si no hay acuerdo, si el banco no acepta la modificación o si la operación no encaja, puede valorarse vender proindiviso como una vía distinta. Cada caso debe estudiarse de forma individual.
¿Qué opciones existen: asunción o novación?
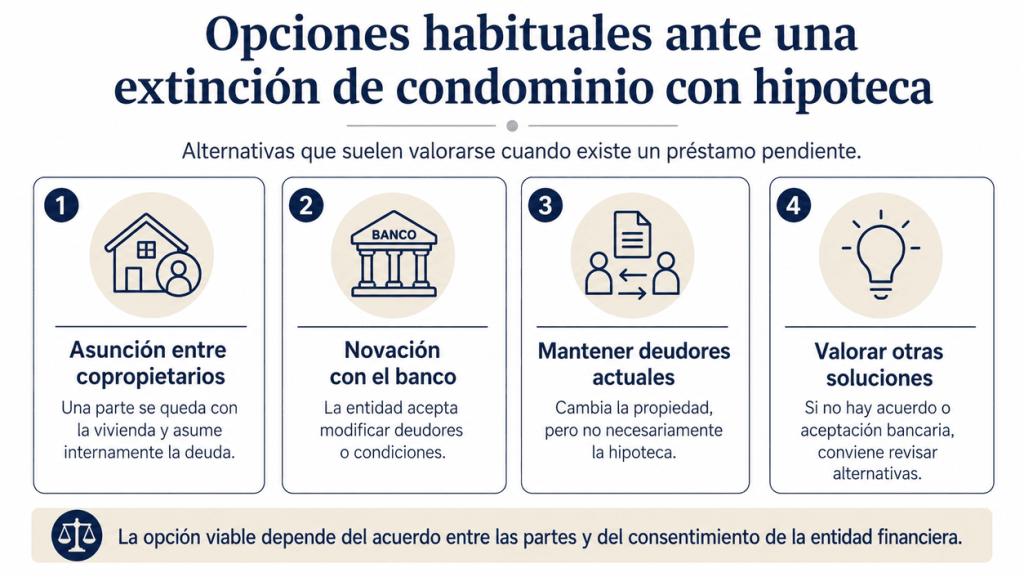
Una opción habitual es que la persona que se queda con la vivienda asuma la deuda pendiente, siempre que el banco lo acepte. Esto significa que quien recibe el inmueble también asume la carga hipotecaria asociada. Aun así, la asunción interna entre copropietarios no siempre basta frente a la entidad financiera.
Otra posibilidad es la novación hipoteca extinción, que consiste en modificar determinadas condiciones del préstamo. En este contexto, puede plantearse para cambiar deudores, ajustar garantías o adaptar el préstamo a la nueva situación de la vivienda. No debe entenderse como un trámite automático, porque depende del análisis y aceptación del banco.
También puede ocurrir que la entidad exija mantener a todos los deudores iniciales o incorporar nuevas garantías. En ese caso, la extinción de condominio puede resolver la titularidad, pero dejar pendiente la parte financiera. Por eso, antes de firmar, es recomendable revisar el encaje entre escritura, préstamo e intereses de cada parte.
¿Qué riesgos hay que tener en cuenta?
El principal riesgo es que una persona deje de ser copropietaria, pero siga respondiendo de la hipoteca. Esto puede generar una situación incómoda: ya no participa en la vivienda, pero continúa vinculada al préstamo. Por eso, quitar a alguien de la hipoteca exige una revisión expresa con la entidad financiera.
Otro riesgo frecuente es valorar mal la compensación económica entre copropietarios. Si existe deuda pendiente, cargas o gastos asociados, el valor real de la operación puede no coincidir con el valor de mercado de la vivienda. Una valoración incorrecta puede generar desacuerdos o sensación de desequilibrio entre las partes.
También hay que tener cuidado con firmar acuerdos privados poco claros. Aunque los copropietarios lleguen a un pacto, la operación debe formalizarse correctamente y debe estar alineada con la posición del banco. Para entender el proceso general, puede enlazarse cómo hacer una extinción de condominio.
La extinción de condominio con hipoteca requiere una visión global de propiedad, deuda, fiscalidad y registro. No basta con decidir quién se queda con la casa. También hay que analizar quién paga, quién responde, qué acepta la entidad y cómo queda reflejada la nueva situación. La home de Vender Mi Proindiviso puede servir como enlace de apoyo dentro de la arquitectura interna.
Preguntas frecuentes sobre extinción de condominio con hipoteca
Sí, se puede plantear una extinción de condominio con hipoteca, pero la deuda debe analizarse aparte. La propiedad puede cambiar, pero la responsabilidad hipotecaria depende del banco.
No necesariamente. Una persona puede dejar de ser propietaria y seguir siendo deudora si la entidad financiera no acepta su salida del préstamo.
Es una modificación del préstamo hipotecario para adaptarlo a la nueva situación tras la extinción. Puede afectar a deudores, condiciones o garantías, siempre con aceptación bancaria.
Sí, el banco puede no aceptar la salida de un deudor si considera que la operación aumenta el riesgo. Por eso conviene consultar antes de firmar.
Es recomendable consultar a un abogado cuando hay hipoteca, compensaciones, cargas o dudas sobre la responsabilidad de cada parte. Una revisión previa ayuda a evitar problemas.