La plusvalía municipal herencia es el impuesto que puede aparecer cuando una persona hereda un inmueble urbano y se transmite la propiedad del terreno. La respuesta directa es que, al heredar una vivienda, un piso, una casa o una parte de un inmueble urbano, puede existir obligación de liquidar la plusvalía municipal ante el ayuntamiento correspondiente. Este contenido es informativo y no sustituye el asesoramiento jurídico ni fiscal de un abogado o asesor especializado.
Qué es la plusvalía municipal
La plusvalía municipal es el nombre habitual del Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana. Este impuesto no grava toda la vivienda, sino el posible incremento de valor del suelo urbano desde la adquisición anterior hasta la transmisión. Por eso, cuando se hereda una vivienda, no basta con mirar el valor total del inmueble: hay que revisar el valor del terreno y la normativa municipal aplicable.
De forma autónoma, la plusvalía municipal herencia puede definirse como el impuesto local que puede exigirse cuando se hereda un terreno urbano, una vivienda o una parte de un inmueble urbano y se pone de manifiesto un incremento de valor del suelo. Como referencia general, puede consultar sobre Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana.
Este impuesto es municipal, por lo que su gestión corresponde al ayuntamiento donde se encuentra el inmueble. Esto explica por qué dos herencias parecidas pueden tener resultados distintos si los inmuebles están en municipios diferentes. Cada ayuntamiento puede tener ordenanzas, tipos, bonificaciones y sistemas de gestión propios dentro del marco legal.
Cuándo se paga la plusvalía al heredar
La plusvalía por herencia puede pagarse cuando se transmite un inmueble urbano por fallecimiento y el heredero adquiere la propiedad o una parte de ella. No se trata de un impuesto por vender la casa, sino por recibirla como consecuencia de una sucesión. Si más adelante se vende el inmueble, pueden aparecer otros impuestos distintos.
La obligación puede surgir tanto si se hereda una vivienda completa como si se hereda solo una cuota. Por ejemplo, si varios hermanos heredan un piso y cada uno recibe una parte, todos pueden quedar vinculados a la liquidación según su participación. En ese caso, además de la parte fiscal, puede surgir una situación de proindiviso entre herederos.
No todas las situaciones deben analizarse igual, porque puede haber casos de inexistencia de incremento de valor o reglas específicas tras los cambios normativos. El Real Decreto-ley 26/2021 adaptó la regulación a la jurisprudencia constitucional y contempla la no sujeción cuando se constate inexistencia de incremento de valor, además de reglas para evitar tributar por una plusvalía superior a la obtenida.
Cómo se calcula la plusvalía
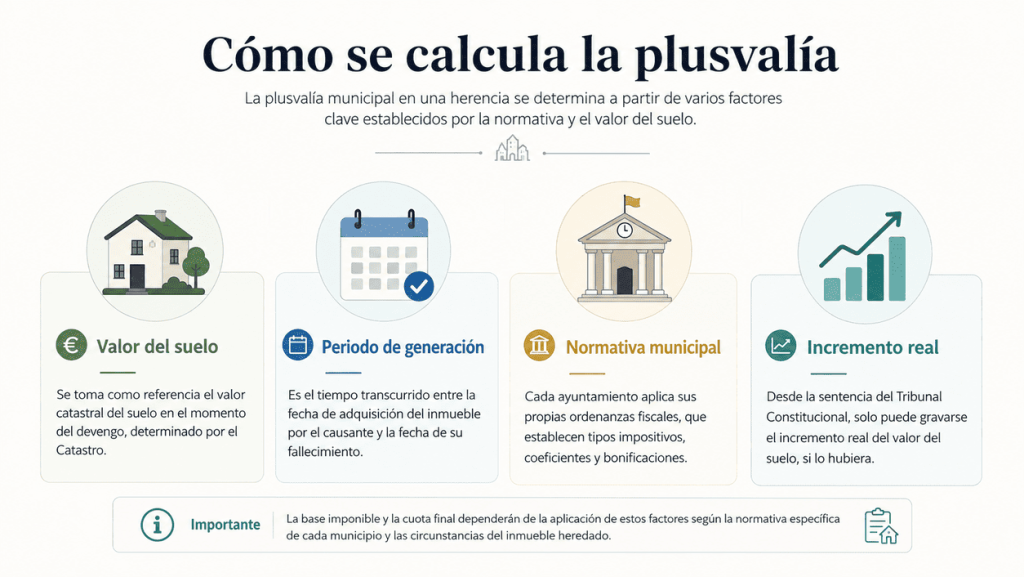
Cómo se calcula la plusvalía depende del valor del terreno, del tiempo transcurrido y de la normativa aplicable en el municipio. La base imponible se relaciona con el incremento de valor del terreno urbano durante un periodo máximo legalmente previsto, y el cálculo puede seguir métodos regulados que deben revisarse en cada caso. No conviene aplicar fórmulas genéricas sin consultar la ordenanza municipal.
En términos generales, el cálculo tiene en cuenta el valor catastral del suelo y el periodo durante el que se ha generado el incremento. Después se aplican coeficientes y tipos dentro de los límites legales y municipales. La propia normativa estatal indica que la base imponible se determina tomando el valor del terreno en el momento del devengo y aplicando el coeficiente correspondiente al periodo de generación, sin perjuicio de las reglas especiales aplicables.
También puede revisarse si existe o no incremento real de valor. Tras los cambios normativos, el contribuyente puede necesitar acreditar que no ha existido incremento o que la plusvalía real es inferior a la calculada por el método objetivo. Esta revisión debe hacerse con documentación suficiente y asesoramiento fiscal.
La plusvalía municipal herencia debe diferenciarse del impuesto de sucesiones. El impuesto de sucesiones grava la adquisición hereditaria; la plusvalía municipal se centra en el incremento de valor del terreno urbano. Para explicar esa diferencia, puede consultarse sobe el impuesto de sucesiones vivienda como contenido relacionado.
Qué plazos y bonificaciones conviene revisar
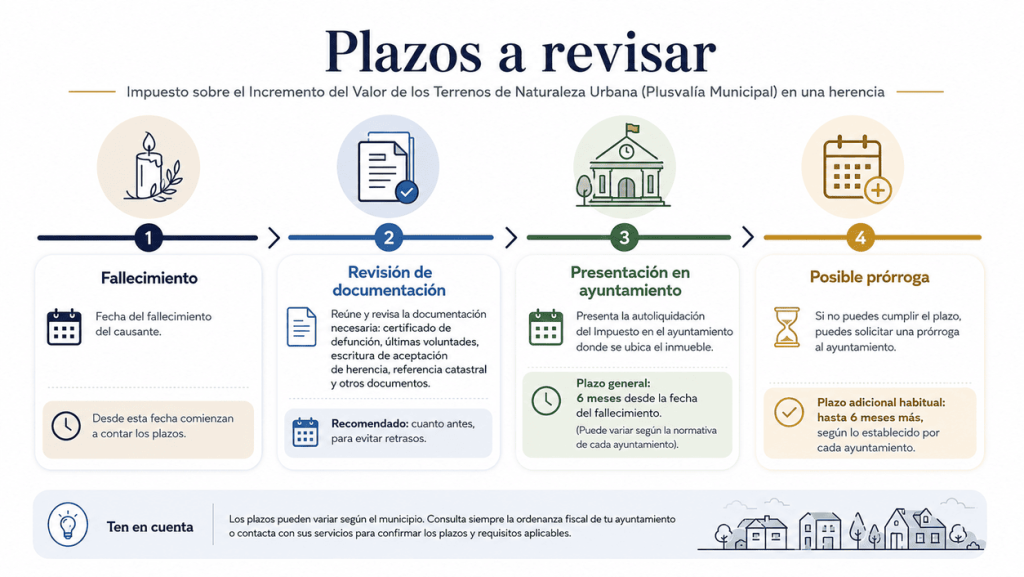
Los plazos para liquidar la plusvalía municipal al heredar dependen del fallecimiento y de la normativa aplicable, por lo que conviene consultar cuanto antes con el ayuntamiento o con un asesor fiscal. En herencias, lo habitual es que exista un plazo concreto desde la fecha de fallecimiento, con posibilidad de solicitar prórroga si se hace correctamente y dentro del tiempo previsto. No conviene esperar al final para reunir documentación.
Las bonificaciones también pueden variar según el municipio. Algunos ayuntamientos pueden prever beneficios en transmisiones hereditarias, especialmente cuando se trata de vivienda habitual y familiares cercanos, pero las condiciones no son iguales en todas partes. Por eso, no se debe asumir una bonificación sin revisar la ordenanza fiscal local.
La documentación suele incluir datos del fallecimiento, identificación de herederos, título sucesorio, datos del inmueble, referencia catastral y valores necesarios para la liquidación. Si hay varios herederos o el inmueble queda compartido, conviene coordinar bien la presentación para evitar errores. Si el inmueble heredado queda bloqueado, puede enlazarse vender proindiviso por herencia como alternativa relacionada con viviendas heredadas en copropiedad.
En Vender Mi Proindiviso puede funcionar como enlace interno general para usuarios que han heredado una vivienda compartida. En cualquier caso, la plusvalía municipal herencia debe revisarse con prudencia, porque depende del municipio, del valor del suelo, del periodo de generación, de la existencia de incremento y de posibles bonificaciones.
Preguntas frecuentes sobre plusvalía municipal herencia
Es el impuesto municipal que puede aplicarse cuando se hereda un inmueble urbano y se transmite la propiedad del terreno. Lo gestiona el ayuntamiento correspondiente.
No. El impuesto de sucesiones grava la adquisición hereditaria; la plusvalía municipal se centra en el incremento de valor del terreno urbano.
Se calcula según el valor del terreno, el periodo de generación y la normativa municipal aplicable. También puede revisarse si ha existido incremento real de valor.
No siempre puede afirmarse de forma automática. Puede haber casos sin incremento de valor o bonificaciones municipales que reduzcan la cuota.
Se paga o se liquida ante el ayuntamiento donde está situado el inmueble urbano heredado. Conviene consultar la ordenanza local y los plazos aplicables.