El plazo para aceptar una herencia no está fijado, con carácter general, en seis meses por el Código Civil común. Sin embargo, existen situaciones que obligan a decidir en un tiempo determinado, especialmente cuando se recibe un requerimiento notarial. Además, los impuestos hereditarios tienen sus propios vencimientos. Diferenciar ambos aspectos resulta esencial para evitar errores, recargos o consecuencias patrimoniales imprevistas.
¿Hay un plazo para aceptar una herencia?
En el Derecho civil común no existe un plazo general y único que obligue a aceptar una herencia inmediatamente después del fallecimiento. Esto significa que una persona llamada a heredar puede necesitar tiempo para conocer el patrimonio, revisar deudas y valorar si le interesa aceptar o renunciar.
El plazo para aceptar una herencia debe entenderse como el tiempo disponible para ejercer el derecho de aceptar o repudiar una sucesión. No debe confundirse con los plazos fiscales ni con los de prescripción de determinadas acciones hereditarias, que tienen reglas diferentes y pueden condicionar cada situación.
No obstante, la ausencia de un plazo civil general no significa que sea recomendable dejar pasar los años sin actuar. Pueden surgir requerimientos, reclamaciones, dificultades documentales o conflictos con otros herederos. Además, determinadas actuaciones pueden implicar aceptación tácita, aunque no se haya firmado una escritura de aceptación.
Antes de decidir, conviene consultar las diferencias entre las modalidades de aceptar o renunciar a una herencia. Conocer las cargas hereditarias es especialmente importante cuando existen préstamos, inmuebles hipotecados o deudas pendientes.
Qué es la interpelación notarial y qué plazo establece
La interpelación notarial permite que una persona con interés legítimo solicite formalmente a un heredero que decida si acepta o repudia la herencia. Es un mecanismo especialmente útil cuando la falta de respuesta de uno de los llamados impide avanzar en los trámites sucesorios.
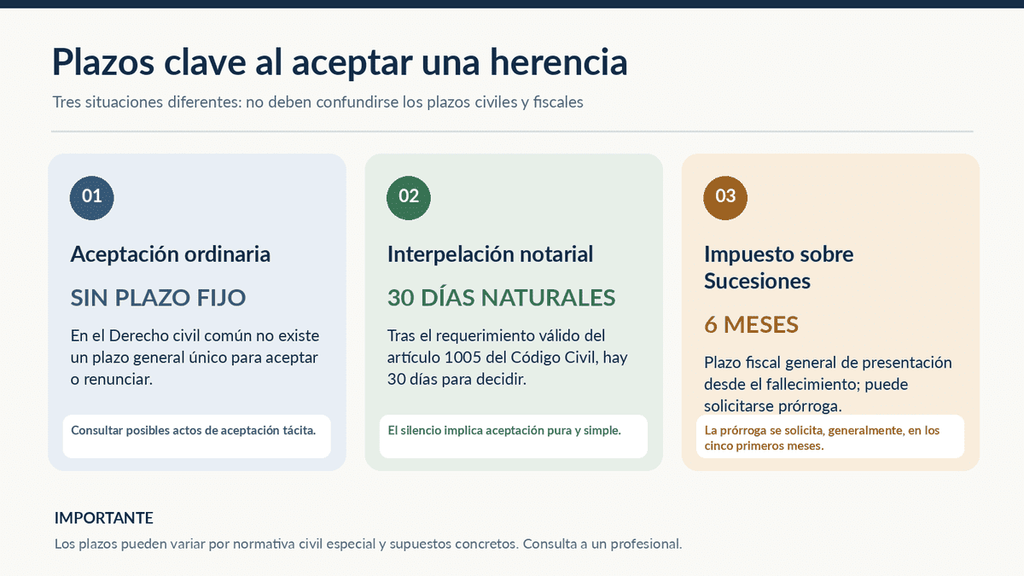
Según el artículo 1005 del Código Civil, el notario debe comunicar al interesado que dispone de 30 días naturales para aceptar pura y simplemente, aceptar a beneficio de inventario o repudiar.
Si el heredero no manifiesta su voluntad dentro de ese plazo, la herencia se entiende aceptada pura y simplemente. Esta consecuencia resulta especialmente relevante porque dicha modalidad de aceptación puede implicar responsabilidad por las deudas hereditarias también con el patrimonio personal.
Por ello, recibir una interpelación notarial exige actuar con rapidez. No es aconsejable ignorar la comunicación ni interpretar el silencio como una renuncia, porque sus efectos legales pueden ser precisamente los contrarios.
Qué sucede si no se acepta ni se renuncia a una herencia
No responder inicialmente a una herencia no equivale, por sí solo, a aceptarla o rechazarla. Sin embargo, mantener la situación indefinida puede complicar la administración de los bienes y las relaciones entre familiares.
Cuando existen varios herederos, la falta de decisión de uno puede dificultar la partición. Por ejemplo, una vivienda familiar puede permanecer pendiente de adjudicación mientras los interesados intentan determinar quién acepta y cómo se distribuirá el patrimonio.
También debe prestarse atención a los actos de aceptación tácita. El Código Civil contempla que determinadas actuaciones realizadas como heredero puedan revelar una voluntad de aceptar, aunque no exista una declaración expresa. Los simples actos de conservación o administración provisional, en las condiciones legales correspondientes, no implican necesariamente esa aceptación.
¿Puede prescribir el derecho a reclamar una herencia?
La prescripción de las acciones relacionadas con una herencia requiere un análisis jurídico específico. No existe una regla universal que permita afirmar que todas las herencias pueden aceptarse durante un número idéntico de años.
La naturaleza de la acción, las circunstancias del patrimonio y la normativa civil aplicable pueden modificar la respuesta. Ante una herencia antigua, conviene consultar con un abogado antes de asumir que todavía pueden ejercerse todos los derechos sin limitaciones.
Qué plazos fiscales existen para el Impuesto sobre Sucesiones
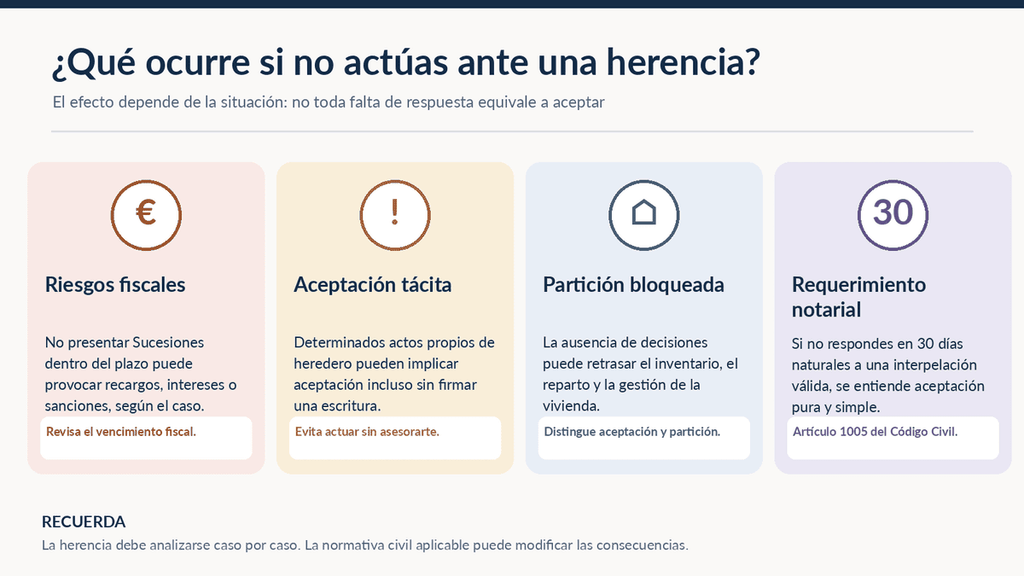
El plazo general de presentación del Impuesto sobre Sucesiones en las adquisiciones por fallecimiento es de seis meses desde la fecha del fallecimiento. Así lo establece el artículo 67 del Reglamento estatal del impuesto, sin perjuicio de los supuestos especiales y particularidades aplicables.
Además, puede solicitarse una prórroga de otros seis meses, conforme a las condiciones legales. Con carácter general, debe pedirse dentro de los cinco primeros meses del plazo inicial. La ampliación puede tener consecuencias en materia de intereses, por lo que conviene consultar antes de solicitarla.
Es importante recordar que el plazo fiscal no se detiene automáticamente porque los herederos todavía no hayan repartido los bienes. Una herencia pendiente de partición puede seguir generando obligaciones tributarias. Para ampliar esta información, puede consultarse el artículo sobre impuesto de sucesiones al heredar una vivienda.
Preguntas frecuentes sobre el plazo para aceptar una herencia
No existe un plazo civil general de seis meses en el Derecho común. No obstante, pueden existir requerimientos y otras circunstancias que obliguen a actuar.
Puede haber consecuencias fiscales por incumplir los plazos de presentación del Impuesto sobre Sucesiones. Esto no significa necesariamente que se haya perdido el derecho a aceptar la herencia.
El artículo 1005 del Código Civil establece 30 días naturales para responder. Si no se manifiesta la voluntad, la herencia se entiende aceptada pura y simplemente.
Depende de que no se haya aceptado previamente y de las circunstancias jurídicas del caso. Deben revisarse posibles actos de aceptación y otros límites aplicables.
Aceptar una herencia no implica que la vivienda quede repartida automáticamente. Puede ser necesaria su partición y, posteriormente, decidir cómo gestionar la propiedad compartida.
El plazo para aceptar una herencia debe analizarse separadamente de los plazos fiscales y de los requerimientos notariales. Actuar con información suficiente ayuda a evitar consecuencias no deseadas. Cuando existen viviendas compartidas, Vender Mi Proindiviso ofrece información sobre las alternativas relacionadas con propiedades en proindiviso. Ante dudas sobre aceptación, renuncia o prescripción, lo recomendable es consultar con un abogado especializado en sucesiones.